Chapka, ACS, AVI, Heymondo… On compare les principales assurances voyage longue durée pour un couple et on vous explique les garanties à vérifier avant de partir plus de trois mois.
Partir plusieurs mois, parfois plus d'un an, c'est le rêve de plus en plus de couples qui, comme nous, décident de prendre le temps de découvrir le monde. Mais entre les billets d'avion, le logement et le visa, un détail glisse souvent sous le radar : l'assurance voyage. Et quand ton séjour dépasse les 3 mois, les choses se compliquent sérieusement. On a passé des semaines à comparer, à lire les petits caractères et à chercher le meilleur rapport garanties/prix pour un voyage longue durée en couple. Voici ce qu'on a appris — et pourquoi on a finalement choisi CHAPKA.
Pourquoi ta carte bancaire ne suffit plus après 90 jours 💳
Tu le sais peut-être déjà, mais c'est toujours bien de comprendre pourquoi. La plupart des cartes bancaires premium — Visa Premier, Gold Mastercard — incluent une assurance voyage. C'est gentil, gratuit, et ça a le mérite d'exister. Mais cette couverture a une limite qui fait toute la différence : 90 jours consécutifs maximum par déplacement. Après ça, tu n'es tout simplement plus couvert.
Et ce n'est pas tout. Pour que l'assurance de ta carte bancaire s'active, il faut généralement que tu aies payé au moins 50 % de ton voyage avec ladite carte. Un détail qui a son importance si tu as réservé une partie de ton circuit avant de connaître cette règle.
Les autres limites de la carte bancaire
Plafonds médicaux plus bas : entre 11 000 € et 155 000 € selon la gamme de carte, contre 300 000 € à 1 000 000 € sur une vraie assurance long séjour
Franchise obligatoire : 50 à 75 € par sinistre, là où beaucoup d'assurances dédiées n'en ont aucune
Sports et activités à risque exclus : rafting, plongée, parapente — tout ça n'est pas couvert par ta carte
Responsabilité civile limitée : 1,5 M€ contre 4,5 M€ chez la plupart des assureurs spécialisés
COVID rarement couvert avant 2024-2025, et encore souvent en option
Aucune avance de frais : en cas d'hospitalisation aux États-Unis ou en Suisse, tu paies d'abord, tu te fais rembourser après
En résumé : ta carte bancaire est parfaite pour un voyage de 2-3 semaines en Europe. Pour un tour du monde de 6 mois ou plus, c'est une assurance voyage dédiée qu'il te faut.
Ce qu'il faut vérifier avant de choisir ton assurance voyage 🧐
Toutes les assurances voyage ne se valent pas. Voici les critères qui comptent vraiment quand tu cherches une couverture pour un long voyage en couple — et qui font la différence entre une mauvaise surprise et une vraie tranquillité d'esprit.
1. Le plafond des frais médicaux
C'est le critère roi. Si tu te casses une jambe au États-Unis ou que tu attrapes une infection en Asie du Sud-Est, les factures peuvent monter très vite. Vise au minimum :
150 000 € pour l'Europe uniquement
300 000 € pour un voyage monde standard (Asie, Amérique Latine)
500 000 € minimum si tu prévois des étapes aux États-Unis ou au Canada, où les soins sont parmi les plus chers du monde
⚠️ Certains assureurs appliquent un délai de carence (souvent 8 jours) entre la date de souscription et le début de la couverture. D'autres — comme SafetyWing — te couvrent immédiatement. Vérifie bien ce point avant de partir.
2. Le rapatriement
Le rapatriement sanitaire, c'est ce qui te permet d'être rapatrié en France si ton état de santé le nécessite. Assure-toi que c'est aux frais réels (sans plafond) et pas plafonné à un montant fixe. Les meilleurs assureurs (Mutuaide, VYV International Assistance) prennent tout en charge : avion sanitaires, accompagnant, frais hospitaliers sur place.
3. La responsabilité civile
Tu renverses un piéton, tu casses du matériel dans un hôtel, tu blesses quelqu'un en faisant du sport — la responsabilité civile couvre ces cas. 1,5 M€ est un minimum, 4,5 M€ est un bon niveau pour un voyage monde.
4. La franchise
Certaines assurances appliquent une franchise de 30 à 50 € par sinistre. D'autres proposent le remboursement dès le premier euro. Pour un couple qui voyage plusieurs mois, cette franchise peut représenter plusieurs centaines d'euros sur la durée. Bizarrement, GobyAVA se démarque avec une franchise zéro sur les frais médicaux.
5. Les zones géographiques
Vérifie bien que ta destination est couverte. Beaucoup d'assurances proposent :
Monde entier Sauf USA/Canada — ces deux pays coûtent plus cher à assurer
Monde entier — toujours inclus, parfois avec surcoût
Europe + Schweiz — uniquement pour les voyages européens
💡 Conseil de voyageur : si tu prévois de passer par les États-Unis ou le Canada, assure-toi que la zone "Monde entier" est bien cochée. Certaines assurances facturent ces pays au trajet, pas au global. Chez Chapka, ils te demandent ta date d'entrée et de sortie de ces pays.
6. Les activités et sports
Tu prévois de plonger au Belize, de faire du VTT au Laos ou du parapente au Guatemala ? Tous les sports "à risque" ne sont pas couverts par défaut. Certaines assurances proposent des options dédiées (AVA SPORT+, Chapka avec extension sports).
7. L'avance de frais
En cas d'hospitalisation, certains assureurs font une prise en charge directe auprès de l'hôpital (pas d'avance de ta poche). C'est crucial pour les États-Unis ou la Suisse où une nuit d'hôpital peut coûter 5 000 à 15 000 $. Heymondo et Chapka proposent ce service via leur assistance 24h/24.
8. La couverture COVID
Depuis 2024-2025, la plupart des assurances incluent la couverture COVID (maladie, rapatriement lié au Covid). Mais vérifie bien les conditions : parfois c'est en option ou ça ne couvre que les cas graves.
9. Les conditions préexistantes
C'est LE point aveugle de beaucoup de voyageurs. Les maladies préexistantes (diabète, asthme, antécédents cardiaques) sont généralement exclues de la couverture. Si c'est ton cas ou celui de ton-sa partenaire, demande une extension spécifique ou vise un assureur qui les inclut partiellement.
10. Les options couple ou famille
Peu d'assurances proposent des tarifs couple. Chez Chapka, tu as -5% pour un couple et -10% pour une famille de 3 personnes ou plus. Vérifie aussi s'il existe un tarif enfant si vous partez avec des enfants.
Comparatif des meilleures assurances voyage longue durée en 2026 ⚖️
Voici notre comparatif complet des assureurs qui reviennent le plus souvent dans les discussions de voyageurs français. On a regardé les plafonds, les prix pour un couple, les zones couvertes et les avis clients.
Assureur | Formule | Frais médicaux | Rapatriement | RC | Bagages | Durée max | Prix couple (~6 mois) | Zones |
|---|---|---|---|---|---|---|---|---|
ACS Globe Partner | Tour du monde | 300 000 € | Frais réels | 4,5 M€ | 1 150 € | 12 mois (×2) | ~250-350 €/pers | Monde entier |
ACS Globe Traveller | Long séjour | 150/300/500 K€ | Frais réels | 4,5 M€ | 2 000 € | 12 mois | ~300-450 €/pers | Monde entier |
Chapka Cap Aventure | Tour du monde | 200K-1M€ | Frais réels | 4,5 M€ | 2 000 € | 3-24 mois | ~300-400 €/pers | Monde entier |
Heymondo Long Stay | Long séjour | Variable | Frais réels | Variable | Variable | Jusqu'à 1 an | ~200-350 €/pers | Monde entier |
GobyAVA | Plan Santé | Illimité | Frais réels | 4,5 M€ | Variable | Jusqu'à 1 an | ~250-400 €/pers | Monde entier |
SafetyWing | Nomad Insurance | 100K $ | Frais réels | 100K $ | 2 500 $ | Illimité (abo) | ~50 $/mois/pers | Monde Sauf USA/CA |
World Nomads | Trip Insurance | 100K $ | Frais réels | 2M $ | 1 000 $ | 1 an max | ~400-700 €/pers | Monde entier |
Avantages et inconvénients de chaque assureur
ACS — Globe Partner & Globe Traveller
✅ Avantages :
Courtier français depuis 40+ ans, régulé ORIAS et ACPR
Remboursement 100 % frais réels (par Mutuaide ou VYV International Assistance)
Responsabilité civile à 4,5 M€ sur toutes les formules
Globe Partner : excellent rapport qualité/prix pour les moins de 40 ans (~36 €/mois)
Globe Traveller : 3 plafonds au choix (150/300/500 K€), option annulation jusqu'à 9 000 €/pers
Pas de franchise sur les frais médicaux
Couverture COVID incluse
❌ Inconvénients :
Globe Partner : plafond bagages un peu bas (1 150 €)
Pas d'application mobile
Sports à risque : exclus sans option
Matériel photo/vidéo pro : plafonds limités
Dossiers > 500 € : envoi postal + documents originaux nécessaires
Chapka — Cap Aventure
Chapka assurance
Obtenez -5 % avec notre lien d'affiliation
✅ Avantages :
Prix attractif dès 36 €/mois pour un tour du monde
Plafonds médicaux parmi les plus élevés du marché (jusqu'à 1 M€)
Téléconsultation médicale intégrée (application mobile)
-5% pour les couples, -10% pour les familles
Assistance Europ Assistance (groupe Generali), très reconnue
Couverture sports à risque inclus (y compris conduite 2-roues <125 cm³)
Note 4,4/5 sur les avis clients
❌ Inconvénients :
USA/Canada facturés au trajet spécifique (pas au global)
Pas d'avance de frais sur certaines destinations
Responsabilité civile civile : 4,5 M€ mais plafond secondaire à 450 000 € selon les contrats
Courrier postal obligatoire pour certains dossiers
Heymondo
✅ Avantages :
Note 4,6/5 sur Trustpilot — excellent niveau de satisfaction client
Approche 100% digitale, interface moderne et intuitive
Sans franchise sur la plupart des formules
Couverture COVID incluse
Prix compétitifs sur le long séjour
Option annulation disponible
❌ Inconvénients :
Responsabilité civile plus basse que chez Chapka ou ACS
Service client multilingue (français disponible mais pas toujours aussi réactif qu'un courtier 100% français)
Plafonds médicaux variables selon les formules, à bien vérifier
Pas d'option pour les sports extrêmes sans extension dédiée
GobyAVA
✅ Avantages :
Zéro franchise sur les frais médicaux — rare sur le marché
Plafonds hospitalisation très élevés (1 M€ USA/Canada)
Options spécialisées : AVA BIKE, AVA SPORT+, AVA TECH+ pour le matériel
Contact réactif et proximité avec les assurés
Annulation vol sec disponible
❌ Inconvénients :
Interface moins moderne que Heymondo
App moins aboutie que Chapka
Algunos avantages nécessitent des options payantes supplémentaires
Service client en français mais taille de l'entreprise plus petite que Chapka/ACS
SafetyWing
✅ Avantages :
Prix très bas : ~50 $/mois/pers (10-39 ans), soit ~200 $/mois pour un couple
Souscription flexible, fonctionne comme un abonnement (renouvelable tous les 28 jours)
1 enfant de moins de 10 ans inclus par contrat adulte
Pas de délai de carence — couverture immédiate après souscription
Conçu pour les digital nomads
❌ Inconvénients :
Zone monde mais США/Canada exclus ou très limités
Plafonds médicaux limités (100 000 $)
Responsabilité civile basse (100 000 $)
Service client en anglais uniquement — un vrai frein pour les voyageurs français
Pas d'avance de frais garantie
Couverture COVID : complexe, à vérifier cas par cas
World Nomads
✅ Avantages :
Couvertures activités et sports très complètes (écosystème spécialisé)
Zone monde entier
Bon pour les voyageurs anglophones ou les trips courts
Option annulation voyage robuste
❌ Inconvénients :
Prix plus élevé que les assureurs français pour un long voyage (~400-700 €/pers pour 6 mois)
Service client en anglais
Plafonds médicaux inférieurs à ceux des assureurs français
Pas idéal pour les voyageurs français monolingues
Notre choix final : CHAPKA 💼
Après avoir comparé toutes ces options, on a choisi CHAPKA — et plus précisément la formule Cap aventure. Voici pourquoi :
Treks et randonnées sans limite d'altitude ⛰️ : C’est l'argument qui a fait pencher la balance. La plupart des assurances plafonnent leur couverture à 4 000 m maximum (une altitude que l'on atteint et dépasse très vite dans la cordillère des Andes, par exemple). Chez Chapka, il n'y a aucune restriction de hauteur.
Plongée sous-marine jusqu'à 40 mètres 🤿 : Contrairement à d'autres contrats qui excluent la plongée profonde, nous sommes couverts pour explorer les fonds marins jusqu'à 40 mètres, l'esprit totalement tranquille.
Couverture solide au long cours 🏥 : Des frais médicaux couverts à 100 % au premier euro (sans franchise), une Responsabilité Civile très robuste et le rapatriement inclus. Un vrai filet de sécurité pour nos 14 mois sur les routes.
Simplicité et assistance 100% connectée 📱 : Service client francophone réactif 24h/24, gestion des sinistres entièrement numérisée via leur application, et téléconsultation médicale incluse où que l'on soit dans le monde.
Astuce : analyse ton contrat avec une IA 🤖
Un conseil pratique qu'on a découvert en préparant ce voyage : si tu veux être sûr de bien comprendre ton contrat (et ne pas avoir de mauvaise surprise), upload ton PDF de conditions générales dans un outil d'IA comme Claude, ChatGPT ou Gemini. Demande-lui :
"Quelles sont les exclusions principales de ce contrat ?"
"Est-ce que les activités suivantes sont couvertes : plongée, VTT, parapente ?"
"Quel est le délai de carence pour les frais médicaux ?"
"Est-ce que les maladies préexistantes sont exclues ?"
Ça prend 10 minutes et ça peut te sauver de beaucoup de tracas. Beaucoup de voyageurs ne lisent jamais les conditions générales — c'est là que se cachent les surprises.
💡 Notre approche : on a souscrit chapka, puis on a demandé à Gemini (intégré à notre CMS) d'analyser notre contrat.
Récapitulatif pour les couples en voyage longue durée
Critère | Notre recommandation | Pourquoi |
|---|---|---|
Frais médicaux | 300 000 € minimum | Couverture suffisante pour la plupart des destinations, y compris USA |
Rapatriement | Frais réels, sans plafond | Garantie maximale en cas d'urgence |
Responsabilité civile | 4,5 M€ minimum | Protège contre les accidents de la vie courante à l'étranger |
Franchise | Zéro franchise | Évite les petites franchises qui s'accumulent |
Zone géographique | Monde entier | Inclut USA/Canada sans surprise |
Avance de frais | Prise en charge directe | Évite d'avoir 10 000 $ sur ton compte en cas d'hosto |
Prix couple (~6 mois) | ~500-700 € total | Soit ~1 €/jour/personne — rien comparé au risque |
Partir plusieurs mois, c'est déjà assez de décisions à prendre. L'assurance voyage ne doit pas être une source de stress. Avec le bon contrat — et une bonne lecture des petites lignes — tu pars l'esprit tranquille. Et si tu hésites encore, n'hésite pas à demander un devis : les courtiers comme ACS ou Chapka proposent des devis gratuits et instantanés en ligne.
On croise les doigts pour que cette assurance reste dans les archives "jamais utilisée" — mais on est contents de l'avoir souscrite. 🚀
Tu as des questions sur ton cas précis ? Laisse-nous un commentaire, on essayera de t'aider !
Vous aimerez aussi
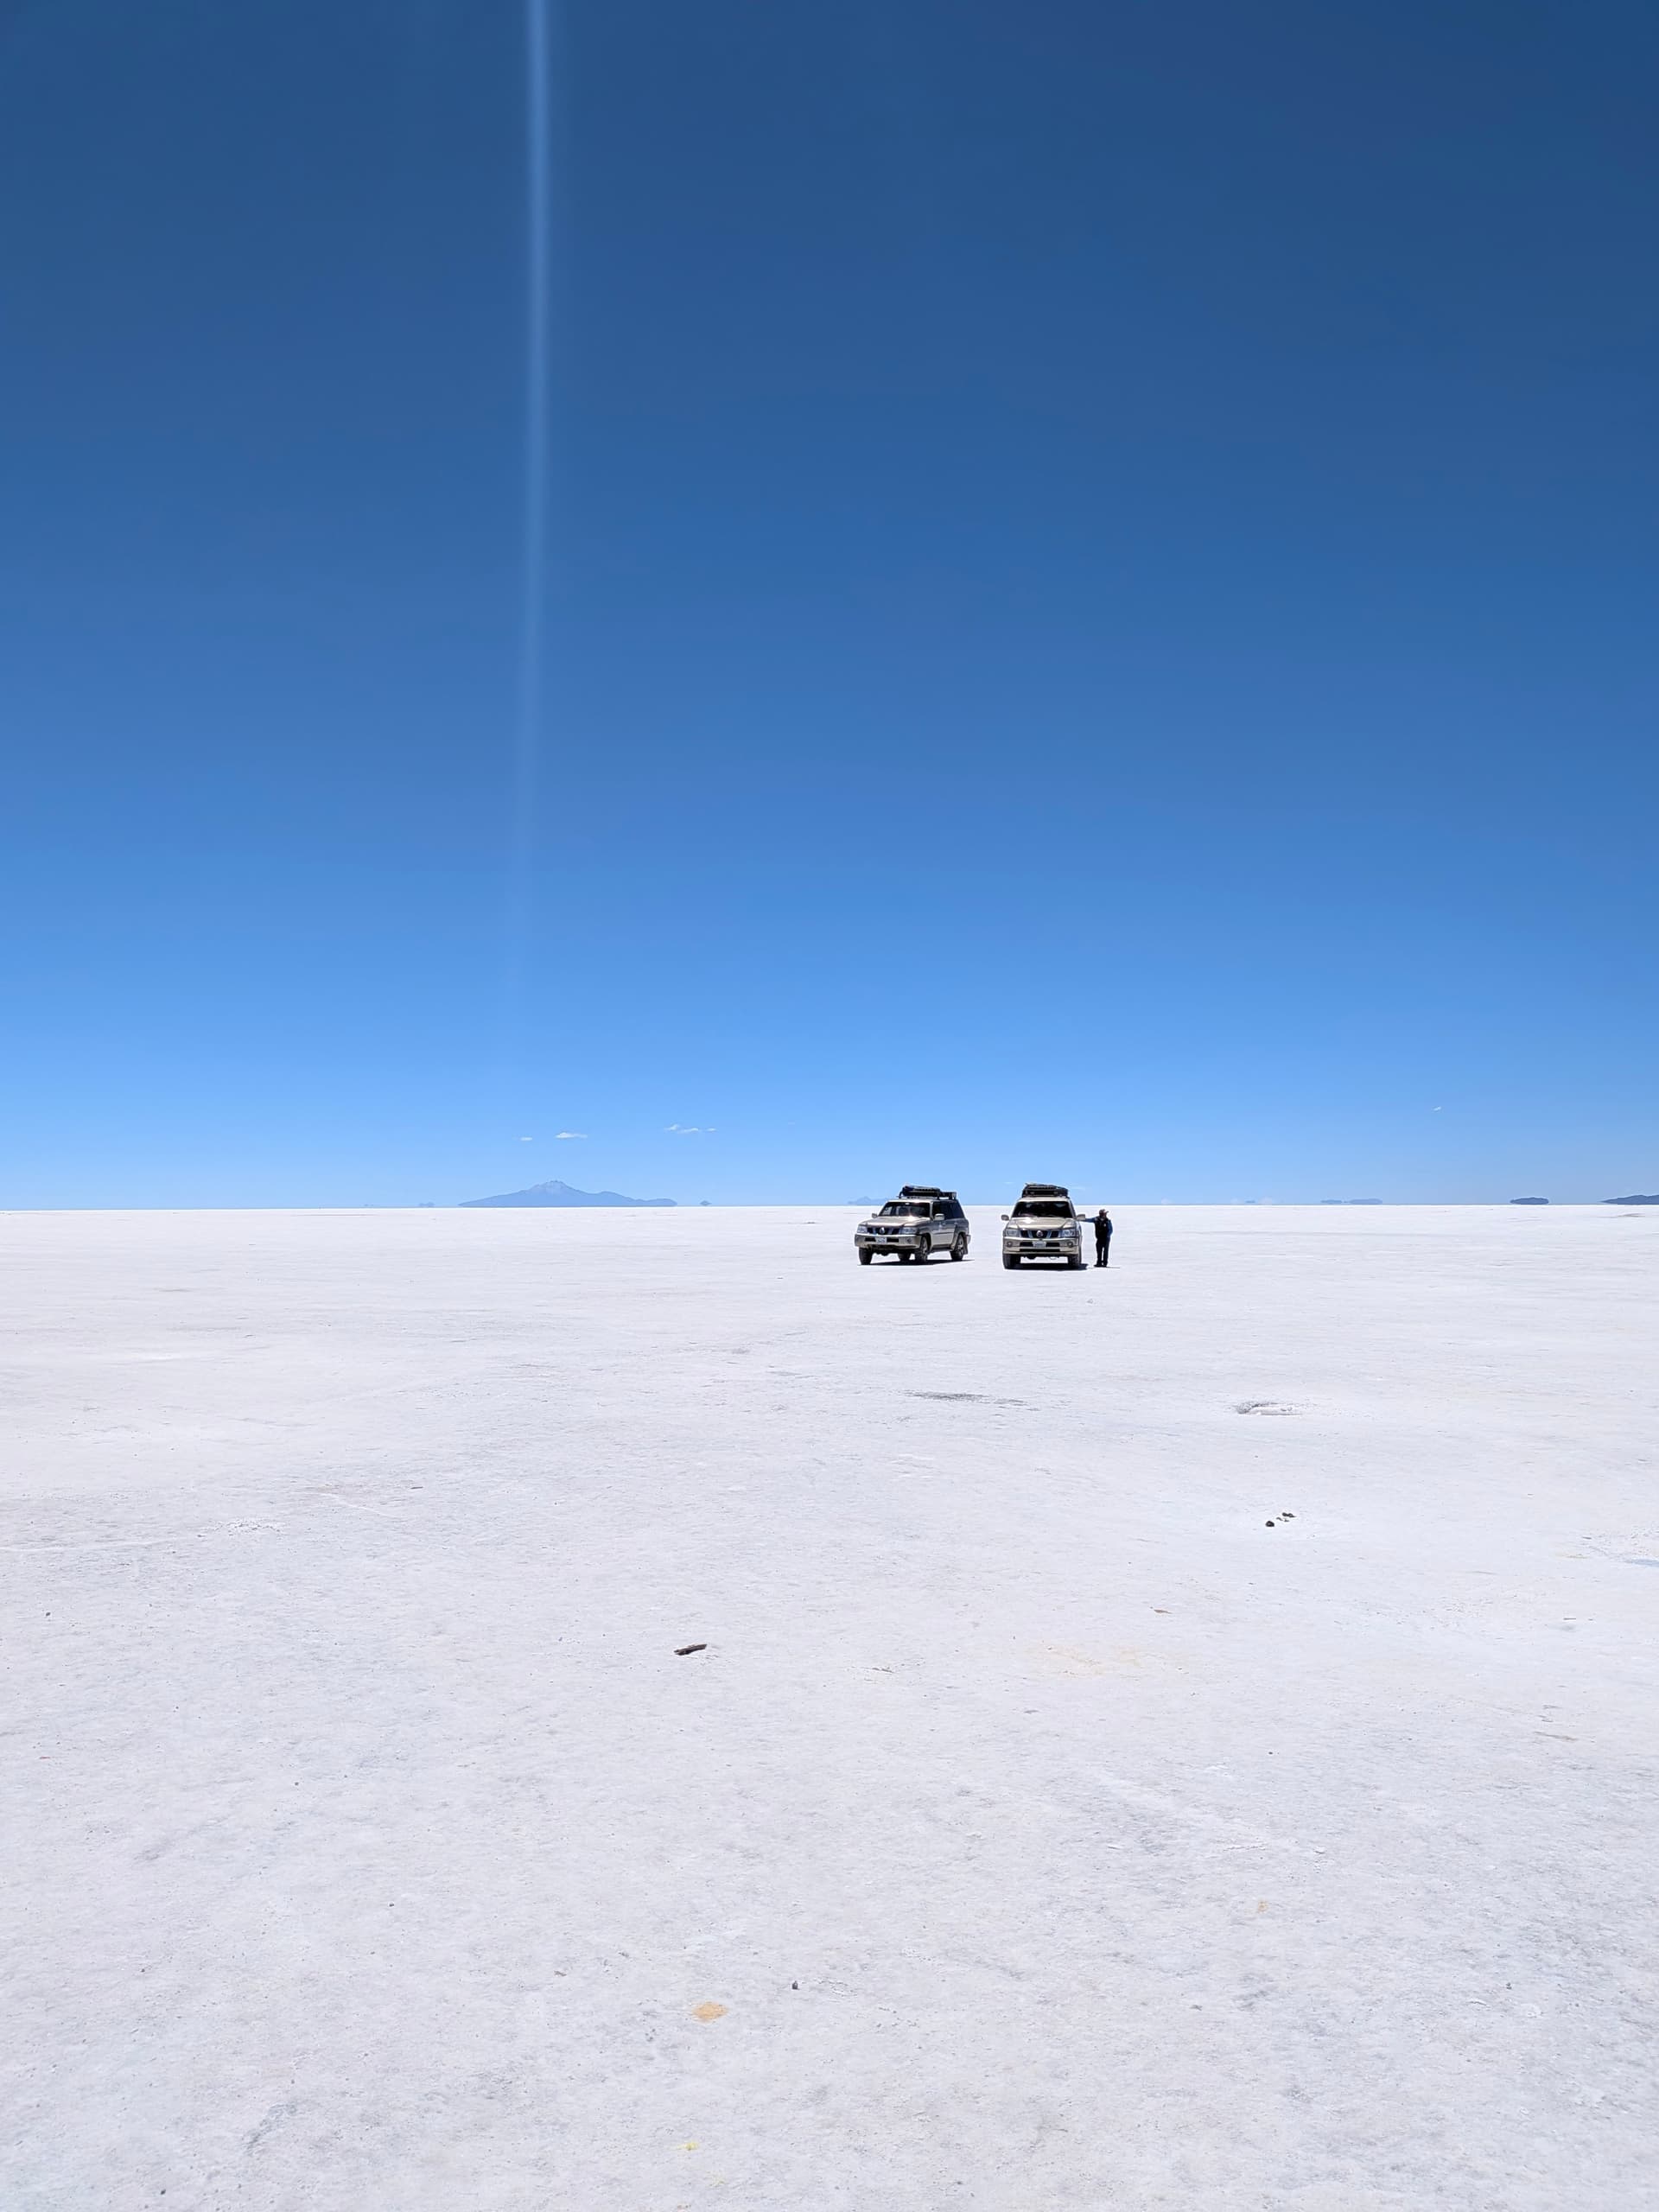
Salar d'Uyuni et Sud Lípez : Notre expédition de 4 jours jusqu'au Chili
Retour sur nos 4 jours d'expédition entre la Bolivie (Uyuni) et le Chili. Malgré un départ adapté suite à la crise du carburant et des nuits glaciales jusqu'à -15 °C, nous avons été éblouis par des paysages grandioses : l'immensité du désert de sel, les cactus géants, les lagunes colorées et les geysers fumants. Une aventure intense mais absolument inoubliable !
Potosí : Plongée dans l'histoire de la ville impériale et de sa montagne d'argent
Étape de transition vers le Salar d'Uyuni, Potosí dévoile ici ses deux visages : la splendeur de son héritage colonial et la sombre réalité de sa montagne d'argent. Au fil d'anecdotes et de conseils pratiques sur la ville, l'article propose une vraie réflexion éthique sur la visite des mines du Cerro Rico, un lieu chargé d'histoire où perdurent des conditions de travail tragiques.
Commentaires (0)
Laissez un commentaire
Aucun commentaire pour le moment. Soyez le premier !